• Lien vers Facebook
  • Lien vers LinkedIn
  • Lien vers X
  • Lien vers Youtube
Besoin de conseils ? Contactez nous au 03 74 47 33 00
Le Bon Courtier
  • Comparer mes assurances
    • Particuliers
      • Patrimoine
        • Assurance vie
        • Loyers impayés
        • Retraite
        • Habitation
        • PNO
        • Multirisque immeuble
        • Auto temporaire
        • Auto
        • Moto Scooter
        • Trottinette et NVEI
        • Vélo & Vélo électrique
        • Bateau
      • Energies
      • Travaux rénovation
      • Dépannage d’urgence
    • Prévoyance et santé
      • Prévoyance
        • Capital décès
        • Obsèques
        • Accidents de la vie
        • Protection juridique
        • Dépendance
        • IJ hospi
        • Assurance scolaire
        • RC Chasse
      • Santé
        • Mutuelle santé
        • Voyage et santé
        • Animaux
          • Mutuelle chat et chien
          • Mutuelle pour lapins et NAC
    • Financement & crédit
      • Assurance de prêt
        • Assurance emprunteur
        • Assurance perte d’emploi
      • Crédits
        • Crédit immobilier
        • Rachat de crédit
        • Prêt Pro
    • Professionnels
      • Pour vos salariés
        • Mutuelle et prévoyance collective
        • Tickets restaurant
        • Prud’homme
      • Pour le chef d’entreprise
        • Assurance de prêt professionnel
        • Responsabilité du dirigeant
        • Prévoyance pro Madelin
        • Mutuelle santé Madelin
        • Assurance homme clé
      • Multirisques
        • RC Pro
        • RC et Décennales
        • Loueur meublé saisonnier
        • Locaux professionnels
        • Protection juridique PME
        • Déplacements professionnels
      • Développement
        • Cyber criminalité
  • Blog
    • Particuliers
      • Biens
        • Auto
        • Vélo
        • Bateau
        • Habitation
        • Immeuble
        • Mobil Home
        • Mobile
        • Moto
        • Musique
        • Trottinette NVEI
      • Patrimoine
        • Assurance Vie
        • Courtier travaux
        • Défiscalisation
        • Immobilier
          • Construire
        • PER retraite
      • Prêt
        • Assurance de prêt
        • crédit Immobilier
        • Perte d’emploi
      • Prévoyance
        • Accident
        • Cancer
        • Décès
        • Dépendance
        • Loyers impayés
        • Obsèques
        • Protection juridique
        • Assurance scolaire
        • Resp civile
        • Sport
      • Santé
        • Animaux
        • Mutuelle
        • Voyage
      • Energies
        • Electricité
        • Gaz
        • Offre electricité et gaz
      • Travaux
    • Professionnels
      • Assurances Entreprise
        • Chef d’entreprise
        • Cyber Criminalité
        • Développement
        • Multirisques
        • PJ Professionnels
        • Professionnels de la construction
        • Prud’homme
        • Salariés
      • Protection juridique
        • Loyers impayés
        • PJ Professionnels
        • RC pro
      • TNS
        • Retraite madelin
        • Preyoyance TNS
        • Mutuelle TNS
      • Collective
        • Mutuelle collective
        • Prévoyance collective
      • Prêt
        • Prêt professionnel
  • M’assurer en ligne
    • Particuliers
      • Assurance emprunteur
      • Protection juridique
        • Protection juridique essentielle
        • Protection juridique complète
        • PJ construction
      • Assurance habitation
      • PNO (Habitation non occupant)
      • Loyers impayés
      • Mutuelle santé
      • Assurance Chien, Chat ou Lapin
      • Voyage
      • Garantie accidents de la vie
      • Vélo électrique
      • Vélo
      • Trottinette electrique
      • Scooter
      • Assurance décès
      • Electricté et Gaz
    • Professionnels
      • RC Pro
      • Décennale
      • Bureaux/commerce
    • Services
      • Gaz Electricité
      • Travaux rénovation
      • Dépannage d’urgence
  • L’agence
    • Nos valeurs
      • Qui sommes nous?
      • Nos Avis clients
      • FAQ
    • Communication
      • Newsletter
      • Réseaux sociaux
      • Blog
    • Bonus
      • Livres blancs
        • Autisme et protection juridique
        • Assurances construction
        • RC Pro et IA
        • Quelles Assurances Pro à la création d’entreprise?
        • Assurance Prêt Comment Changer ?
        • Acheter ou Louer?
      • Nos vidéos
      • Galerie Photos
      • Lettres types
      • Cadeaux
        • Audit gratuit de cybersécurité
      • Lexique des assurances
    • Expertise
      • Assurance de prêt
      • La protection juridique
      • La protection juridique construction
      • protection prud’homale
      • Handicap
      • Placements éthiques
      • RC pro
  • Contact
    • Service Client
    • Appelez nous
    • Recrutement
  • Cliquez pour ouvrir le champ de recherche Cliquez pour ouvrir le champ de recherche Rechercher
  • Menu Menu
Vous êtes ici : Accueil1 / Nos assurances2 / Nos assurances3 / Biens4 / Habitation5 / Pourquoi souscrire une assurance habitation ?
Souscrire assurance habitation
Habitation

Pourquoi souscrire une assurance habitation ?

Publié le 17 février 2021 — Mis à jour le 06 août 2026 — Lecture : 8 min
Sommaire masquer
1 Qu’est-ce qu’une assurance habitation ?
1.1 Quels sont les garanties d’une assurance habitation ?
1.2 Quand souscrire à une assurance habitation ?
1.3 Combien ça coûte ?
1.4 A quoi souscrire en parallèle d’une assurance habitation ?
1.4.1 Souscrire à une assurance propriétaire non occupant, ou PNO
1.4.2 La location saisonnière
1.4.3 Abandon de recours
1.4.4 Recours des locataires contre le propriétaire
1.4.5 La garantie loyer impayés (GLI)
2 Sinistre : que faire en cas de dégâts des eaux ?
2.1 Le constat amiable
2.2 Le paiement
2.3 Le sinistre impacte t-il le coût de l’assurance ?
2.4 La convention IRSI ?
3 Résilier facilement son assurance habitation avec la loi Châtel
4 Comment souscrire à une assurance habitation ?
Obtenir mon devis d’assurance habitation

Qu’est-ce qu’une assurance habitation ?

L’assurance habitation est l’assurance indispensable aux particuliers. En effet, il faut souscrire à une assurance habitation avant l’occupation des lieux. Cette dernière a pour but d’offrir à l’assuré, une protection en responsabilité civile des occupants. Elle peut aussi protéger votre mobilier à hauteur d’un certain montant. Nous allons vous expliquer pourquoi souscrire à une assurance habitation.

Quels sont les garanties d’une assurance habitation ?

En règle général, votre assurance habitation vous couvre sur les locaux et leurs contenus, mais aussi tout ce qui découle de la responsabilité civile. Mais vous pouvez aussi compléter ces garanties à l’aide « d’extensions » ou « garanties supplémentaires » pour des cas précis.

Pour les locaux et leurs contenus :

  • Dégâts des eaux,
  • Catastrophes naturelles et technologique,
  • Attentat, actes de terrorisme,
  • Cambriolage par effraction,
  • Incendies et évènements similaires,
  • Biens personnels,
  • Mobilier d’intérieur et d’extérieur

Concernant la responsabilité civile :

  • Prise en charge de certaines activité professionnelles (Assistance maternelle),
  • Protection du bâtiment ainsi que de ses occupants (animaux compris),
  • Les activités de loisirs,

Les extensions de garanties :

  • Protection juridique,
  • Garantie contre agression,
  • La garantie « Cave à vin« , cette dernière a pour particularité d’assurer vos vins de valeur en cas de sinistre pouvant entraîner la casse ou une altération de ce dernier
  • Dommages électriques
  • Dépendances
  • Jardin
  • Extensions de garanties
  • etc.

Elles ne sont pas obligatoires et font souvent augmenter le coût de votre assurance habitation. Cependant, elles constituent un bonus pour vous assurer quelle que soient vos besoins.

Souscrire à une assurance habitation pour se protéger des sinistres

Quand souscrire à une assurance habitation ?

Vous avez pour obligation de souscrire une assurance habitation avant d’entrer dans le logement. En effet, rares sont les propriétaires, ou agences immobilières qui remettent les clés sans ce précieux sésame. Vous êtes dans l’obligation légale de fournir votre attestation d’assurance dès l’effet du bail.

Note aux propriétaires : vous pouvez souscrire à une MRH au nom de votre locataire et l’inclure dans les charges. Cette option est en vigueur de puis le 30 mars 2016. Notez aussi que le coût peut être majoré de 10% pour dédommager le propriétaire qui aura pris le temps de réaliser ces démarches administratives. Cela permet de protéger à coup sûr votre patrimoine immobilier

Obtenir mon devis d’assurance habitation

Combien ça coûte ?

Le coût d’une assurance habitation peut varier. En effet, il n’y a pas de montant fixe comme pour la plus part des assurances. Les prix varient en fonction de beaucoup de critères : la situation géographique du bien, la surface habitable, l’indice du coût de construction, la présence de piscine ou véranda. Chaque logement est unique et son occupant aussi, l’assurance doit être réalisé sur-mesure.

Cependant, il existe une franchise fixée par les pouvoirs publics en cas de dégâts causés par des catastrophes naturelles. Elle s’élève à 380€.

A quoi souscrire en parallèle d’une assurance habitation ?

Si vous êtes propriétaire d’un bien, plusieurs choix s’offrent à vous. Certaines sont vivement conseillées pour la protection qu’elles vous apportent. D’autres sont à usage plus professionnel. Et bien évidemment, certaines protègent votre source de revenu si vous faites louer votre bien.

Souscrire à une assurance propriétaire non occupant, ou PNO

Pour les propriétaires-bailleurs, elle est obligatoire depuis peu, la PNO est très controversée pour son faible coût et son double emploi. La PNO a pour but de couvrir un vide laissé entre la MRH (Multirisque Habitation) et la MRI (Multirisque Immeuble). Malheureusement, il arrive parfois que le logement cause des sinistres sans pour autant impliquer la responsabilité du locataire. De plus, cette garantie vous protège en responsabilité civile vis à vis de vos voisins et des tiers.

La PNO est rendue obligatoire depuis la Loi Alur 2017.

En savoir plus sur les Assurances et droits du Propriétaire Bailleur
Obtenir mon devis pour une RC Propriétaire loueur meublé

La location saisonnière

Dès que vous proposez des baux de moins de 90 jours, vous pouvez vous assurer en Responsabilité Civile Loueur Meublé. C’est une assurance valable pour les gîtes, mais aussi tout autre location à courte durée. Cela couvre les dégâts occasionnés par le locataire.

Bien qu’elle ne soit pas obligatoire, elle propose plusieurs garantie. L’une d’elles étant « pour le compte de qui il appartiendra », elle couvre donc aussi les dommages que le locataire pourrait causer à lui même ou à un tiers.

De plus, avec cette garantie, vous n’avez pas besoin de vérifier si le locataire est assuré de son côté.

Abandon de recours

Cette garantie prend en charge les dommages que pourraient faire les locataires aux immeubles ou aux personnes voisines. Grâce à cette garantie, le propriétaire peut exiger aux locataires de souscrire à une assurance qui couvrira ces dommages.

Recours des locataires contre le propriétaire

Cette garantie a pour but de protéger les locataires qui pourraient être victime de dommages au sein de l’habitation suite à un entretien négligé de celui-ci.

La garantie loyer impayés (GLI)

Adressée aux propriétaires, la Garantie Loyer Impayés vous couvre en cas de non-paiement de loyer par votre locataire.
Pour vous protéger de ce genre d’évènements, vous devez dans un premier temps souscrire à la GLI à la mise en place du bail, et maximum 20 jours après l’entrée dans les lieux.

Obtenir mon devis pour une garantie loyer impayés

Sinistre : que faire en cas de dégâts des eaux ?

Le constat amiable

Tout d’abord, vous devez réaliser un constat amiable de dégâts des eaux. Ce document est commun à toutes les assurances.

Vous pouvez télécharger gratuitement notre modèle : constat amiable contre les dégâts des eaux

Vous disposez de 48h pour compléter le constat, et pour le faire signer à l’autre partie. Ce délai est très court, cependant il permet aux assureurs de prendre en charge les dégâts rapidement.

Bien évidemment, l’autre partie devra elle aussi envoyer ce constat à son assureur. Après cela, les 2 assurances rentreront en contact pour déterminer la responsabilité et payer le sinistre.
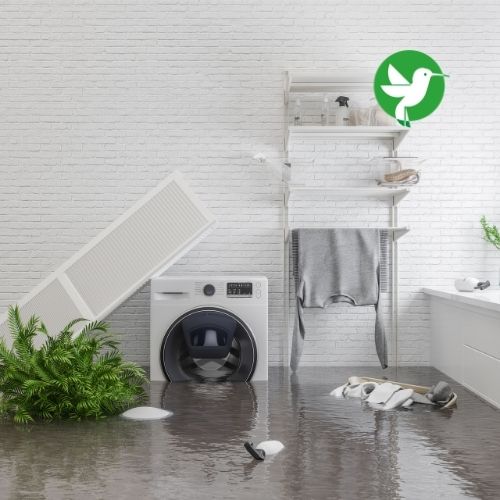
Souscrire à une assurance habitation, c'est aussi se protéger contre les dégâts des eaux.

Le paiement

Dès lors que votre déclaration a été réalisée, c’est votre assurance habitation qui prendra le relais.
C’est en fonction des franchises choisies dans votre contrat que les prestations se mettront en marche. Notamment dans la réalisation des travaux. Notez que cela dépendra aussi de votre responsabilité dans le sinistre.

Le sinistre impacte t-il le coût de l’assurance ?

Contrairement à l’assurance auto qui dispose d’un système de bonus/malus, le prix de votre assurance n’est pas remis en cause en cas de sinistre.
Néanmoins, le jour où vous changez d’assurance, vous devrez signaler la présence d’un sinistres sur les 3 dernières années au maximum.

Prenez garde, certains assureurs résilient à la date anniversaire les clients ayant eu plusieurs sinistres d’affilé. Il faut donc surveiller vos contrats après avoir rencontré plus d’un sinistre, afin d’éviter d’autres mauvaises surprises.

Heureusement, les assureurs sont assez réactifs et prennent vite en charge ce type de sinistre. C’est aussi l’occasion de comparer vos garanties et de voir si elles conviennent à vos attentes actuelles. Au quel cas, il faudra penser à réétudier votre contrat.

La convention IRSI ?

Prévue pour les incendies et les dégâts des eaux, le dispositif IRSI est entré en vigueur le 1er Juin 2018. Cette convention existe pour prendre en charge les sinistres d’immeuble en copropriété lié aux incendies et aux dégâts des eaux.

La convention IRSI est présente pour mettre des règles claire : Elle met en exergue l’assureur qui doit gérer le sinistre et l’assureur qui doit s’acquitter des indemnisation.
Cette convention est un accord entre les compagnies d’assurance. Tout cela, dans le but de simplifier le processus d’indemnisation lors d’un sinistre.

Heureusement, la convention passe à l’étude régulièrement. Au 1er Juillet 2020, 3 conditions sont requises pour en bénéficier :

  • Le sinistre doit impérativement être lié à un dégât des eaux ou à un incendie,
  • Les dommages ne doivent pas excéder 5000 euros, sinon vous ne bénéficierez pas de la convention,
  • Il faut que 2 sociétés liées au sinistre soient adhérentes à cette convention.

En bref, la convention IRSI a pour but de simplifier les démarches d’indemnisation, mais aussi de simplifier les recherches de l’éventuelle fuite. En effet, c’est en règle général l’assureur gestionnaire qui prend en charge les recherches. Cela diminue les intermédiaires, et donc ; fait gagner un temps précieux.

En savoir plus sur la convention IRSI

Résilier facilement son assurance habitation avec la loi Châtel

Depuis 2005, résilier son assurance est devenu aussi simple que de souscrire à une assurance habitation. Grâce à la loi Châtel, les assureurs ont pour obligation de vous communiquer la fin de votre échéancier entre 3 mois avant la date anniversaire de votre contrat, et 15 jours après.

La Loi Châtel vous permet de résilier votre contrat jusqu’à 20 jours après la réception de votre avis d’échéance.

Seulement les assurances pour particulier à tacite reconduction sont concernées par cette loi. Donc, les contrats d’assurance vie sont à exclure tout comme les assurances professionnelles.
Nous vous proposons une lettre type juste ici.
Comment souscrire à une assurance habitation ?

Pour cela rien de plus simple, sollicitez LeBonCourtier pour vous faire gagner du temps et de trouver la bonne assurance habitation selon vos besoin.

Obtenir mon devis d’assurance habitation
17/02/2021/par Daphné Frappé
Partager cette publication
  • Facebook Facebook Partager sur Facebook
  • X-twitter X-twitter Partager sur X
  • Whatsapp Whatsapp Partager sur WhatsApp
  • Pinterest Pinterest Partager sur Pinterest
  • Linkedin Linkedin Partager sur LinkedIn
  • Mail Mail Partager par Mail
https://leboncourtier.fr/wp-content/uploads/2021/02/Souscrire-assurance-habitation-1.jpg 500 500 Daphné Frappé https://leboncourtier.fr/wp-content/uploads/2020/12/leboncourtier-logo_enfold.png Daphné Frappé2021-02-17 17:36:002026-08-06 11:02:51Pourquoi souscrire une assurance habitation ?
0 réponses

Laisser un commentaire

Rejoindre la discussion?
N’hésitez pas à contribuer !

Laisser un commentaire Annuler la réponse

Votre adresse e-mail ne sera pas publiée. Les champs obligatoires sont indiqués avec *

Trouvez la meilleure assurance avec nos comparateurs

Assurance de prêt
Mutuelle santé
Capital décès
Garanties Obsèques
Prévoyance pro
Mutuelle chat chien
IJ Hospi
Garanties accident de la vie
Dépendance
Energies
RC et décénnales

Nos réseaux sociaux

Facebooktwitterlinkedinyoutubeinstagram

Appelez nous !

Cliquez pour nous appeler directement

CONTACTEZ-NOUS

🚀 Contactez-nous

Nos avis clients

Avis google

S’inscrire à la newsletter

Nos derniers articles

  • Propriétaire sereine comparant une mutuelle chat avec son animal
    Mutuelle chat : le guide du courtier indépendant15/09/2026 - 09:00
  • Propriétaire sereine avec son chat grâce à une assurance chat adaptée
    Assurance chat : le guide complet 202604/08/2026 - 09:01
  • Démarches après le vol d’un vélo électrique auprès des autorités
    Vol vélo électrique : que faire ?31/07/2026 - 10:08
  • Propriétaire sereine avec son chien après avoir comparé une assurance chien
    Assurance chien : le guide complet 2026 du courtier29/07/2026 - 10:31
  • Propriétaire sereine comparant une mutuelle chien avec son compagnon
    Mutuelle chien : comprendre, comparer et bien choisir27/07/2026 - 10:17
Mis en avant
  • recherche de fuite IRSI
    Recherche de fuite et convention IRSI13/05/2021 - 16:00
  • projet immobilier chaise roulante
    Avantages et inconvénients de l’épargne handicap12/08/2021 - 14:45
  • avis protection juridique CFDP
    Notre avis sur la protection juridique CFDP28/04/2020 - 11:00
  • Ticket restaurant employeur
    Le ticket restaurant du point de vue de l’employeur29/09/2022 - 10:00
  • Photo 1 1
    Quel est le prix d’une assurance pour trottinette électrique...11/10/2022 - 09:00
Logo leboncourtier

Leboncourtier

18, rue du quartier
57100 THIONVILLE

03 74 47 33 00
contact@leboncourtier.fr

Orias leboncourtier

Nos activités

Liens utiles

Nous contacter

Mentions légales

Politique de cookies

Glossaire

Service Client Leboncourtier : Sinistre, espace client et assistance

© Copyright - Leboncourtier.fr - courtier assurances - Bien assuré, bien accompagné
  • Lien vers Facebook
  • Lien vers LinkedIn
  • Lien vers X
  • Lien vers Youtube
Lien vers: La responsabilité civile du propriétaire loueur meublé : Devis en ligne Lien vers: La responsabilité civile du propriétaire loueur meublé : Devis en ligne La responsabilité civile du propriétaire loueur meublé : Devis en ligne Responsabilite-proprietaire-loueur-meuble-protegez-votre-bien Lien vers: Pourquoi faut-il assurer ses instruments de musique ? Lien vers: Pourquoi faut-il assurer ses instruments de musique ? assurance guitare Pourquoi faut-il assurer ses instruments de musique ?
Faire défiler vers le haut Faire défiler vers le haut Faire défiler vers le haut
Gérer le consentement
Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations des appareils. Le fait de consentir à ces technologies nous permettra de traiter des données telles que le comportement de navigation ou les ID uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut avoir un effet négatif sur certaines caractéristiques et fonctions.
Fonctionnel Toujours activé
L’accès ou le stockage technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
L’accès ou le stockage technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’internaute.
Statistiques
Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques. Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
L’accès ou le stockage technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.
  • Gérer les options
  • Gérer les services
  • Gérer {vendor_count} fournisseurs
  • En savoir plus sur ces finalités
Voir les préférences
  • {title}
  • {title}
  • {title}