• Lien vers Facebook
  • Lien vers LinkedIn
  • Lien vers X
  • Lien vers Youtube
Besoin de conseils ? Contactez nous au 03 74 47 33 00
Le Bon Courtier
  • Comparer mes assurances
    • Particuliers
      • Patrimoine
        • Assurance vie
        • Loyers impayés
        • Retraite
        • Habitation
        • PNO
        • Multirisque immeuble
        • Auto temporaire
        • Auto
        • Moto Scooter
        • Trottinette et NVEI
        • Vélo & Vélo électrique
        • Bateau
      • Energies
      • Travaux rénovation
      • Dépannage d’urgence
    • Prévoyance et santé
      • Prévoyance
        • Capital décès
        • Obsèques
        • Accidents de la vie
        • Protection juridique
        • Dépendance
        • IJ hospi
        • Assurance scolaire
        • RC Chasse
      • Santé
        • Mutuelle santé
        • Voyage et santé
        • Animaux
          • Mutuelle chat et chien
          • Mutuelle pour lapins et NAC
    • Financement & crédit
      • Assurance de prêt
        • Assurance emprunteur
        • Assurance perte d’emploi
      • Crédits
        • Crédit immobilier
        • Rachat de crédit
        • Prêt Pro
    • Professionnels
      • Pour vos salariés
        • Mutuelle et prévoyance collective
        • Tickets restaurant
        • Prud’homme
      • Pour le chef d’entreprise
        • Assurance de prêt professionnel
        • Responsabilité du dirigeant
        • Prévoyance pro Madelin
        • Mutuelle santé Madelin
        • Assurance homme clé
      • Multirisques
        • RC Pro
        • RC et Décennales
        • Loueur meublé saisonnier
        • Locaux professionnels
        • Protection juridique PME
        • Déplacements professionnels
      • Développement
        • Cyber criminalité
  • Blog
    • Particuliers
      • Biens
        • Auto
        • Vélo
        • Bateau
        • Habitation
        • Immeuble
        • Mobil Home
        • Mobile
        • Moto
        • Musique
        • Trottinette NVEI
      • Patrimoine
        • Assurance Vie
        • Courtier travaux
        • Défiscalisation
        • Immobilier
          • Construire
        • PER retraite
      • Prêt
        • Assurance de prêt
        • crédit Immobilier
        • Perte d’emploi
      • Prévoyance
        • Accident
        • Cancer
        • Décès
        • Dépendance
        • Loyers impayés
        • Obsèques
        • Protection juridique
        • Assurance scolaire
        • Resp civile
        • Sport
      • Santé
        • Animaux
        • Mutuelle
        • Voyage
      • Energies
        • Electricité
        • Gaz
        • Offre electricité et gaz
      • Travaux
    • Professionnels
      • Assurances Entreprise
        • Chef d’entreprise
        • Cyber Criminalité
        • Développement
        • Multirisques
        • PJ Professionnels
        • Professionnels de la construction
        • Prud’homme
        • Salariés
      • Protection juridique
        • Loyers impayés
        • PJ Professionnels
        • RC pro
      • TNS
        • Retraite madelin
        • Preyoyance TNS
        • Mutuelle TNS
      • Collective
        • Mutuelle collective
        • Prévoyance collective
      • Prêt
        • Prêt professionnel
  • M’assurer en ligne
    • Particuliers
      • Assurance emprunteur
      • Protection juridique
        • Protection juridique essentielle
        • Protection juridique complète
        • PJ construction
      • Assurance habitation
      • PNO (Habitation non occupant)
      • Loyers impayés
      • Mutuelle santé
      • Assurance Chien, Chat ou Lapin
      • Voyage
      • Garantie accidents de la vie
      • Vélo électrique
      • Vélo
      • Trottinette electrique
      • Scooter
      • Assurance décès
      • Electricté et Gaz
    • Professionnels
      • RC Pro
      • Décennale
      • Bureaux/commerce
    • Services
      • Gaz Electricité
      • Travaux rénovation
      • Dépannage d’urgence
  • L’agence
    • Nos valeurs
      • Qui sommes nous?
      • Nos Avis clients
      • FAQ
    • Communication
      • Newsletter
      • Réseaux sociaux
      • Blog
    • Bonus
      • Livres blancs
        • Autisme et protection juridique
        • Assurances construction
        • RC Pro et IA
        • Quelles Assurances Pro à la création d’entreprise?
        • Assurance Prêt Comment Changer ?
        • Acheter ou Louer?
      • Nos vidéos
      • Galerie Photos
      • Lettres types
      • Cadeaux
        • Audit gratuit de cybersécurité
      • Lexique des assurances
    • Expertise
      • Assurance de prêt
      • La protection juridique
      • La protection juridique construction
      • protection prud’homale
      • Handicap
      • Placements éthiques
      • RC pro
  • Contact
    • Service Client
    • Appelez nous
    • Recrutement
  • Cliquez pour ouvrir le champ de recherche Cliquez pour ouvrir le champ de recherche Rechercher
  • Menu Menu
Vous êtes ici : Accueil1 / Nos assurances2 / Nos assurances3 / Prévoyance4 / Accident5 / Assurance décès ou GAV : quelles différences et comment choisir ?
Une mère, un père et leur fille réunis à la maison pour illustrer la protection de la famille
Accident, Décès, Prévoyance

Assurance décès ou GAV : quelles différences et comment choisir ?

Publié le 15 octobre 2026 — Mis à jour le 15 octobre 2026 — Lecture : 10 min

Assurance décès ou GAV : quelle protection choisir ? L’assurance décès prévoit un capital défini à la souscription pour vos bénéficiaires si vous décédez d’une maladie ou d’un accident couvert. La garantie accidents de la vie (GAV) répond à un autre besoin : aider la victime et sa famille après un accident de la vie privée. Elle peut indemniser des séquelles permanentes, fournir une assistance et prévoir une prestation en cas de décès accidentel garanti. Les deux protections peuvent se compléter.

Sommaire masquer
1 Assurance décès ou GAV : le comparatif en un coup d’œil
2 L’assurance décès : un montant connu pour protéger ses proches
3 La GAV : une protection après un accident de la vie privée
3.1 Seuil d’intervention : 1 %, 5 % ou 30 % ?
3.2 ASAF/AXA et APRIL : deux exemples concrets de calcul
3.3 L’assistance peut intervenir avant l’évaluation des séquelles
4 Assurance décès ou GAV : trois situations pour comprendre
5 Assurance décès et GAV : peut-on souscrire les deux ?
6 Questionnaire médical et résiliation : deux points à vérifier
7 Questions fréquentes
7.1 Une GAV verse-t-elle toujours 1 million d’euros ?
7.2 Une GAV couvre-t-elle le décès par maladie ?
7.3 Une GAV est-elle utile avec une assurance décès ?
8 Sources

Assurance décès ou GAV : le comparatif en un coup d’œil

QuestionAssurance décès « toutes causes »Garantie accidents de la vie
Événement couvertDécès par maladie ou accident, sous réserve des exclusions.Accident de la vie privée garanti et conséquences prévues au contrat. Une maladie seule ne suffit pas.
BénéficiaireLes personnes désignées reçoivent le capital ou la rente.La victime peut être indemnisée ; ses proches peuvent recevoir une prestation après un décès accidentel garanti.
MontantCapital fixé à l’avance ou rente prévue au contrat.Selon l’offre : indemnisation de préjudices évalués ou capital forfaitaire calculé. Un capital décès accidentel peut être prévu.
AssistanceSelon les options du contrat.Souvent présente, avec des conditions de déclenchement propres à chaque service.
SantéL’assureur peut demander un questionnaire médical.Le plus souvent, sans questionnaire médical.

Ce tableau décrit les principes généraux. La notice et les conditions particulières déterminent la couverture réelle. Pour approfondir la prévoyance, consultez notre guide sur l’assurance décès.
Assurance décès ou GAV : une mère, un père et leur fille réunis à la maison

L’assurance décès : un montant connu pour protéger ses proches

Avec une assurance décès « toutes causes », vous choisissez un capital à garantir et désignez un ou plusieurs bénéficiaires. Si le décès survient pendant la période couverte et répond aux conditions du contrat, l’assureur verse la prestation prévue. Votre famille peut financer les dépenses courantes, les études des enfants ou une baisse durable de revenus. Certains contrats proposent aussi une rente.

Par exemple, un capital recherché de 200 000 € peut aider un conjoint et des enfants à maintenir leur niveau de vie. Ce chiffre illustre un objectif de protection : le capital accessible, la cotisation, la durée et les exclusions dépendent du dossier et de l’offre. Une assurance décès n’est pas une épargne récupérée à la fin du contrat.

La garantie couvre généralement la maladie comme l’accident, mais l’expression « toutes causes » ne dispense pas de vérifier exclusions, délais et limites d’âge. L’assureur peut demander un questionnaire de santé ou d’autres formalités médicales : ce n’est pas systématique. Vous pouvez comparer les assurances décès pour étudier un capital adapté à votre foyer.

La GAV : une protection après un accident de la vie privée

La GAV couvre les conséquences corporelles d’accidents définis dans le contrat : chute à domicile, bricolage, loisirs ou certains sports, par exemple. Elle peut intervenir même si aucun tiers n’est responsable. Elle ne remplace pas une protection contre le décès par maladie. La couverture des accidents de circulation varie : la notice ASAF/AXA transmise les exclut en principe, avec des exceptions limitées, alors que l’offre Accident APRIL les inclut dans la vie privée. Les accidents professionnels, les sports et les séjours à l’étranger doivent aussi être vérifiés dans chaque notice.

Après un accident garanti, un médecin expert peut évaluer les séquelles une fois l’état de santé stabilisé. Le mot « GAV » ne dit pas à lui seul comment la prestation est calculée. Certaines formules indemnisent des préjudices prévus au contrat, tels que la perte de revenus, le besoin d’une aide humaine ou l’aménagement du logement. D’autres versent une somme forfaitaire calculée à partir d’un capital souscrit et d’un taux d’invalidité. En cas de décès accidentel garanti, les proches peuvent recevoir une indemnisation de leurs préjudices ou un capital décès fixé à l’avance, selon l’offre.

Seuil d’intervention : 1 %, 5 % ou 30 % ?

Le seuil est le taux de séquelles permanentes à partir duquel certaines garanties peuvent être mobilisées. Le cahier des charges du label GAV prévoit une indemnisation à partir de 30 % pour les garanties concernées. Certaines offres interviennent plus tôt : ASAF & AFPS annonce 1 % de déficit fonctionnel permanent pour sa GAV en partenariat avec AXA ; APRIL annonce 5 % d’invalidité permanente pour son Assurance Accident. Ces pourcentages ne sont pas des promesses de paiement pour tout accident : les événements couverts, les séquelles et les méthodes de calcul diffèrent.

ASAF/AXA et APRIL : deux exemples concrets de calcul

La notice ASAF/AXA d’octobre 2024 prévoit, à partir de 1 % de déficit fonctionnel permanent après un accident garanti, l’évaluation de plusieurs préjudices. Le déficit fonctionnel, les souffrances et le préjudice esthétique suivent les modalités du contrat. D’autres postes peuvent comprendre l’aide d’une tierce personne, l’adaptation du logement ou du véhicule et une perte de revenus justifiée. Le montant dépend de la situation de la victime, de l’expertise et des limites contractuelles. Un véhicule adapté n’est donc pas financé automatiquement après chaque accident.

La notice APRIL d’avril 2025 décrit une indemnité d’invalidité permanente forfaitaire. À partir de 5 %, le capital dû correspond au capital invalidité souscrit multiplié par le taux retenu par l’expert. Avec un capital souscrit de 150 000 € et un taux retenu de 5 %, le calcul donne 7 500 €, sous réserve des conditions de garantie. L’offre comprend aussi un capital décès accidentel choisi à la souscription. Certaines formules ajoutent une indemnité d’hospitalisation ou un forfait pour les petits accidents. Ces notices datées servent à expliquer les mécanismes : il faut demander la version applicable au devis proposé pour confirmer garanties, assureur et montants.

Un plafond affiché de 1 million d’euros représente un maximum, pas une somme automatiquement versée. Pour choisir, comparez le seuil, les préjudices ou capitaux garantis, les plafonds, les exclusions et la méthode de calcul. Notre guide pour choisir une GAV détaille ces points.

L’assistance peut intervenir avant l’évaluation des séquelles

Une GAV peut offrir une aide ménagère, une garde d’enfants ou d’animaux, une aide aux courses, du soutien scolaire ou des déplacements. Dans la notice ASAF/AXA examinée, l’assistance immédiate et après l’accident peut être mobilisée même si le seuil de 1 % n’est pas atteint. Certaines aides exigent cependant plus de deux jours d’hospitalisation ou plus de quatre jours d’immobilisation à domicile. Le soutien scolaire concerne notamment l’enfant assuré privé d’école plus de quinze jours consécutifs après un accident garanti, dans la limite de dix heures par semaine pendant deux mois. Les autres services ont aussi des limites. APRIL présente de son côté un budget de services d’assistance à choisir selon le sinistre et la formule. Vérifiez toujours la notice et contactez l’assistance avant d’engager des frais.
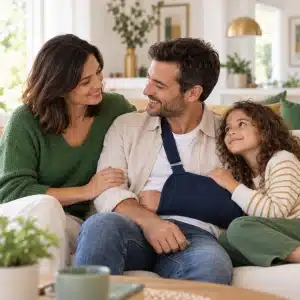
Garantie accidents de la vie : la même famille, le père portant une écharpe après un accident

Assurance décès ou GAV : trois situations pour comprendre

Décès après une maladie. L’assurance décès « toutes causes » peut verser le capital prévu aux bénéficiaires si les conditions sont remplies. La GAV n’intervient pas du seul fait de la maladie.

Chute à la maison avec séquelles. Une GAV peut indemniser la victime si l’accident et le seuil contractuel sont remplis. Une formule de type ASAF/AXA évalue les postes de préjudice prévus ; une formule forfaitaire de type APRIL utilise le taux retenu pour calculer le capital invalidité. L’assistance peut aussi intervenir selon la notice. Une garantie limitée au décès ne verse normalement rien du fait de cette blessure.

Décès après un accident domestique garanti. L’assurance décès peut verser le capital fixé. Selon sa formule, la GAV peut indemniser certains préjudices des proches ou verser un capital décès accidentel. Les deux contrats et leurs pièces justificatives doivent être étudiés ensemble.

Assurance décès et GAV : peut-on souscrire les deux ?

Oui. Si votre priorité est de laisser à vos proches une somme connue à l’avance, l’assurance décès répond directement à cet objectif. Si vous voulez aussi protéger le foyer contre les conséquences d’un accident de la vie privée, la GAV apporte une réponse complémentaire. Le bon équilibre dépend des revenus, des charges, de la composition familiale, des garanties déjà détenues et du budget.

Avant de choisir, demandez-vous : quel capital mes proches auraient-ils besoin de recevoir ? Qui doit être couvert par la GAV ? À partir de quel taux de séquelles intervient-elle ? Quels sont les plafonds, exclusions et services d’assistance ? Vous pouvez comparer les garanties accidents de la vie, puis faire relire les notices par un courtier.

Questionnaire médical et résiliation : deux points à vérifier

Les formalités de santé en assurance décès varient selon l’offre. Pour une GAV, elles sont le plus souvent absentes, mais un état de santé antérieur peut compter dans l’évaluation des conséquences d’un accident.

Depuis le 1er juillet 2023, les professionnels de l’assurance se sont engagés, à la suite de l’avis du CCSF du 29 avril 2022, à permettre la résiliation de certains contrats d’accidents de la vie privée après la première année. Il s’agit d’un engagement professionnel, pas d’une extension de la loi Hamon à toutes les GAV. La prévoyance décès n’est pas visée par cet avis. Consultez la notice et l’avis d’échéance de votre contrat pour connaître la démarche applicable.

Questions fréquentes

Une GAV verse-t-elle toujours 1 million d’euros ?

Non. Un plafond d’un million d’euros est une limite maximale lorsqu’elle figure au contrat. Le montant dû dépend de l’accident garanti et de la formule : préjudices évalués ou calcul forfaitaire à partir du capital souscrit et du taux de séquelles. Seuils, exclusions et plafonds restent déterminants.

Une GAV couvre-t-elle le décès par maladie ?

Non. La GAV vise les conséquences d’un accident couvert. Pour protéger vos bénéficiaires en cas de décès lié à une maladie, étudiez une assurance décès « toutes causes » et ses exclusions.

Une GAV est-elle utile avec une assurance décès ?

Elle peut l’être : l’assurance décès protège d’abord les proches si vous décédez, tandis qu’une GAV peut aussi vous aider si vous survivez à un accident avec des séquelles. Vérifiez les protections que vous détenez déjà.

Besoin de choisir entre assurance décès et GAV, ou de combiner les deux ? Contactez LeBonCourtier : nous examinerons vos besoins, vos garanties existantes et les notices des offres envisagées avant de vous proposer un devis.

Sources

  • Service-Public.fr : assurance décès et questionnaire médical.
  • Service-Public.fr : accidents de la vie courante.

15/10/2026/par Daphné Frappé
Partager cette publication
  • Facebook Facebook Partager sur Facebook
  • X-twitter X-twitter Partager sur X
  • Whatsapp Whatsapp Partager sur WhatsApp
  • Pinterest Pinterest Partager sur Pinterest
  • Linkedin Linkedin Partager sur LinkedIn
  • Mail Mail Partager par Mail
https://leboncourtier.fr/wp-content/uploads/2026/10/assurance-deces-gav-famille.webp 1254 1254 Daphné Frappé https://leboncourtier.fr/wp-content/uploads/2020/12/leboncourtier-logo_enfold.png Daphné Frappé2026-10-15 19:10:272026-10-15 19:10:29Assurance décès ou GAV : quelles différences et comment choisir ?
0 réponses

Laisser un commentaire

Rejoindre la discussion?
N’hésitez pas à contribuer !

Laisser un commentaire Annuler la réponse

Votre adresse e-mail ne sera pas publiée. Les champs obligatoires sont indiqués avec *

Trouvez la meilleure assurance avec nos comparateurs

Assurance de prêt
Mutuelle santé
Capital décès
Garanties Obsèques
Prévoyance pro
Mutuelle chat chien
IJ Hospi
Garanties accident de la vie
Dépendance
Energies
RC et décénnales

Nos réseaux sociaux

Facebooktwitterlinkedinyoutubeinstagram

Appelez nous !

Cliquez pour nous appeler directement

CONTACTEZ-NOUS

🚀 Contactez-nous

Nos avis clients

Avis google

S’inscrire à la newsletter

Nos derniers articles

  • Une mère, un père et leur fille réunis à la maison pour illustrer la protection de la famille
    Assurance décès ou GAV : quelles différences et comment choisir ?15/10/2026 - 19:10
  • Cycliste urbaine à vélo électrique pour illustrer l’assurance VAE
    Assurance VAE : prix, garanties et conseils13/10/2026 - 09:37
  • Attestation décennale artisan : que vérifier avant un chantier ?07/10/2026 - 10:00
  • Assurance vélo de route : quelle couverture choisir ?01/10/2026 - 09:00
  • Une responsable administrative vérifie le RIB d’un fournisseur avant un virement
    Assurance fraude au faux RIB : quelles garanties pour votre entreprise ?30/09/2026 - 23:02
Mis en avant
  • recherche de fuite IRSI
    Recherche de fuite et convention IRSI13/05/2021 - 16:00
  • projet immobilier chaise roulante
    Avantages et inconvénients de l’épargne handicap12/08/2021 - 14:45
  • Ticket restaurant employeur
    Le ticket restaurant du point de vue de l’employeur29/09/2022 - 10:00
  • Photo 1 1
    Quel est le prix d’une assurance pour trottinette électrique...11/10/2022 - 09:00
  • avis protection juridique CFDP
    Notre avis sur la protection juridique CFDP28/04/2020 - 11:00
Logo leboncourtier

Leboncourtier

18, rue du quartier
57100 THIONVILLE

03 74 47 33 00
contact@leboncourtier.fr

Orias leboncourtier

Nos activités

Liens utiles

Nous contacter

Mentions légales

Politique de cookies

Glossaire

Service Client Leboncourtier : Sinistre, espace client et assistance

© Copyright - Leboncourtier.fr - courtier assurances - Bien assuré, bien accompagné
  • Lien vers Facebook
  • Lien vers LinkedIn
  • Lien vers X
  • Lien vers Youtube
Lien vers: Assurance VAE : prix, garanties et conseils Lien vers: Assurance VAE : prix, garanties et conseils Assurance VAE : prix, garanties et conseils Cycliste urbaine à vélo électrique pour illustrer l’assurance VAE
Faire défiler vers le haut Faire défiler vers le haut Faire défiler vers le haut
Gérer le consentement

Nous utilisons des cookies nécessaires au fonctionnement du site. Avec votre accord, Google Analytics mesure l’audience ; YouTube affiche les vidéos, Elfsight les avis Google et ShareThis assure des fonctions de partage et de mesure associée. Ces services peuvent traiter vos données de navigation. Vous pouvez accepter, refuser ou personnaliser vos choix, puis les modifier à tout moment via « Gérer le consentement ».

Fonctionnel Toujours activé
L’accès ou le stockage technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
L’accès ou le stockage technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’internaute.
Statistiques
Avec votre accord, Google Analytics mesure la fréquentation et l’utilisation du site. Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Contenus externes
Avec votre accord, les vidéos YouTube, les avis Google via Elfsight et les fonctions ShareThis sont activés. Ces services tiers peuvent déposer des traceurs et traiter des données de navigation.
  • Gérer les options
  • Gérer les services
  • Gérer {vendor_count} fournisseurs
  • En savoir plus sur ces finalités
Voir les préférences
  • {title}
  • {title}
  • {title}